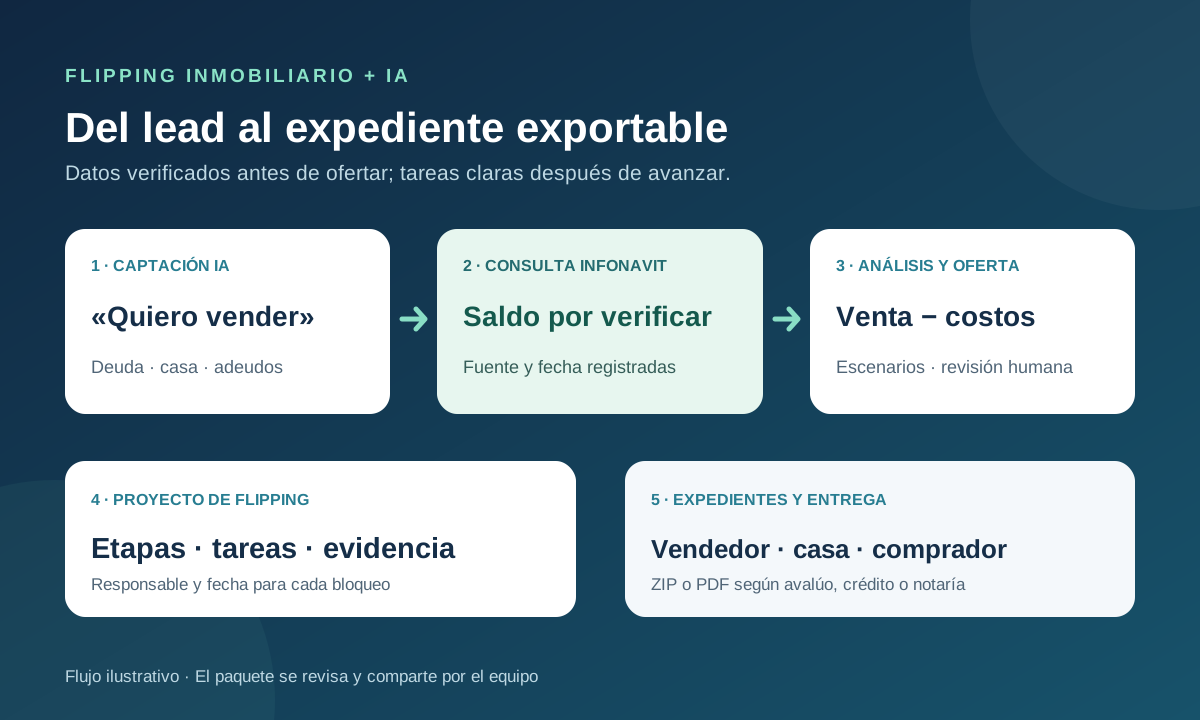
La IA no hace rentable un flip por sí sola. Su valor está en que el primer mensaje no se pierda, los datos lleguen completos al analista y cada persona del equipo sepa qué falta. Este ejemplo recorre una operación con deuda Infonavit: de la captación a un expediente exportable, sin presentar una consulta preliminar como saldo definitivo ni una oferta como compra cerrada.
1. Del anuncio a una ficha de propietario
Una persona responde a un anuncio: «Quiero dejar de pagar mi crédito Infonavit y vender mi casa». Un agente IA de texto para flipping puede preguntar, de una en una, deuda aproximada, ubicación, adeudos de agua, luz y predial, ocupación y estado de la vivienda. Si no conoce un dato, queda «por verificar»; el agente no lo inventa.
Al terminar, el agente pasa la conversación y sus datos al responsable. Lead calificado no significa inmueble aprobado: todavía hay que comprobar identidad, propiedad, posesión, deuda y condición física. Si el contacto pide que no se le vuelva a escribir, se respeta esa decisión.
2. Obtener el reporte Infonavit con autorización
Con el consentimiento y el identificador necesarios, el equipo usa las Consultas Infonavit habilitadas en su comunidad para revisar la ficha y, según el servicio disponible, descargar el histórico del crédito o estado de cuenta en PDF. PlaceHub muestra estos resultados dentro de la app; el acceso depende de membresía, permisos y tokens de la comunidad. No publiques números de crédito o NSS en notas compartidas sin control.
¿Por qué no basta el «debo unos $130,000»? Es una declaración inicial, no un saldo para cerrar. Registra fecha y fuente de la consulta, contrástala con la documentación que aporte la persona acreditada y confirma el monto aplicable antes de comprometer pagos. Infonavit explica que el estado de cuenta identifica fecha de corte, pagos y saldo.
3. Calcular antes de prometer una oferta
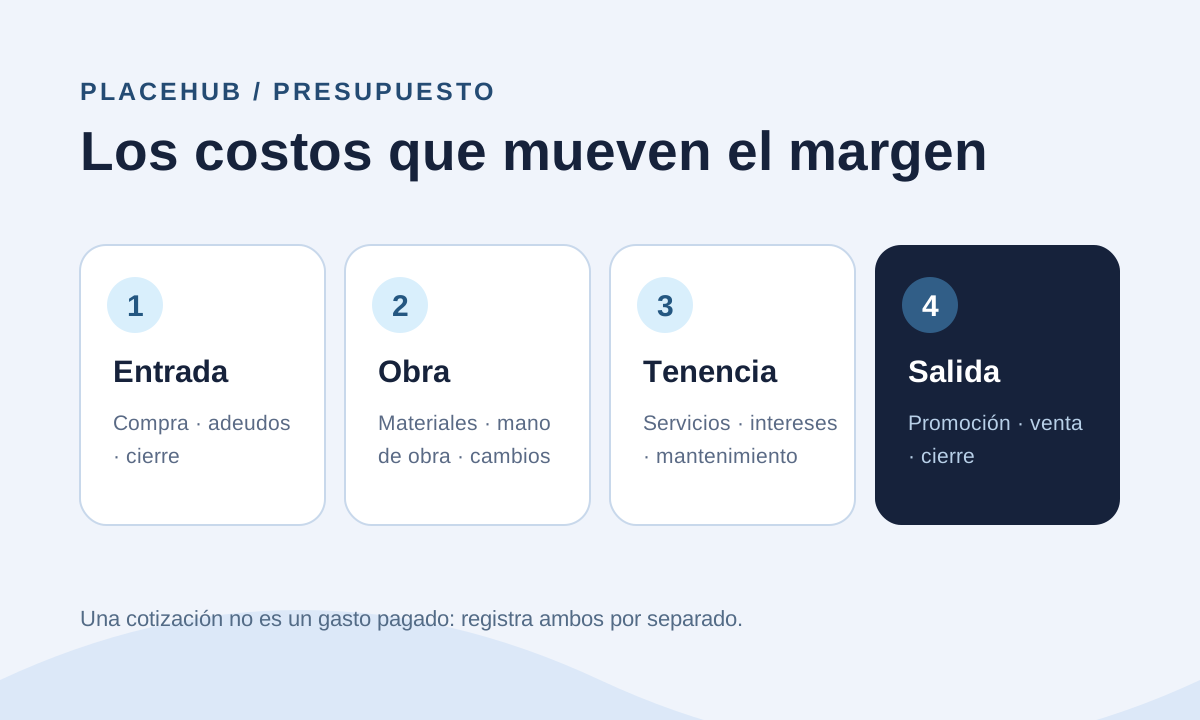
En Análisis Flipping, el equipo parte de un precio comercial de venta sustentado en comparables y resta hipoteca, remodelación, agua, luz, predial, avalúo y planos, gestión del crédito, ISR estimado, reembolso al propietario e imprevistos. La app permite comparar escenarios; una cotización de obra no se trata como gasto pagado.
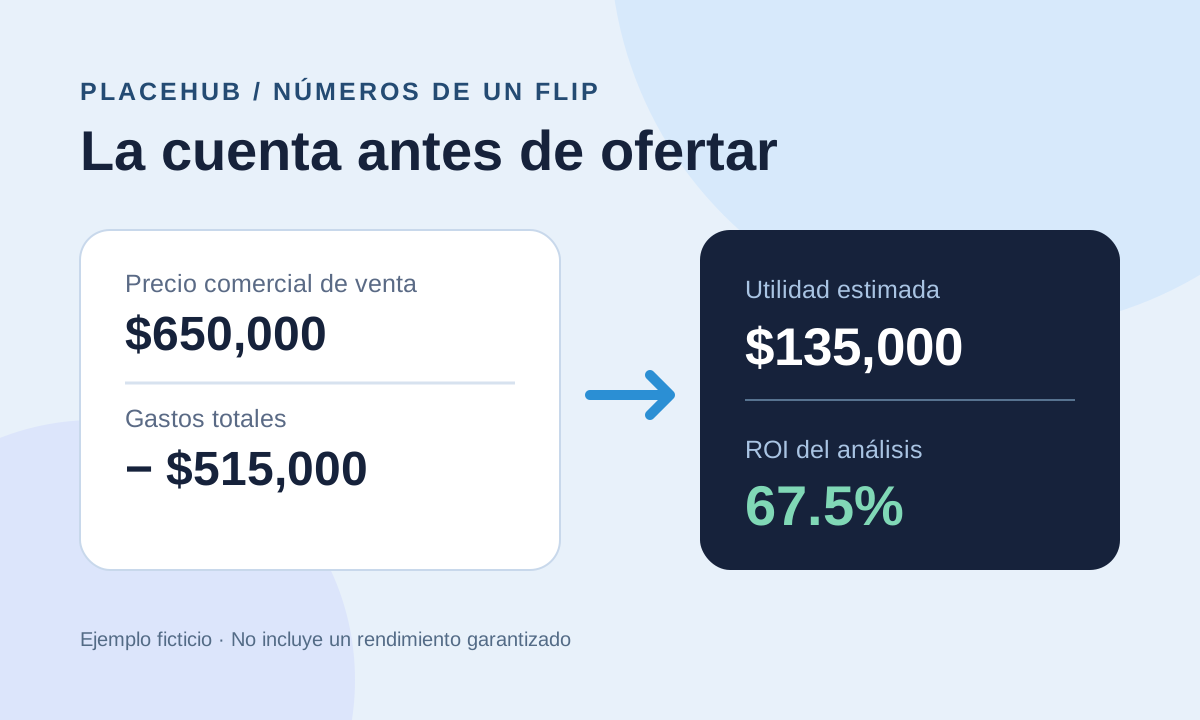
Si el margen resiste un precio de venta menor o una obra más cara, el asesor puede conversar una oferta inicial sujeta a revisión. Después confirma visita física, adeudos y situación jurídica antes de cerrar la cifra. Para ver una cuenta completa con venta de $650,000 y utilidad estimada de $135,000, consulta el ejemplo de ROI de un flip.
4. Convertir la oportunidad en trabajo coordinado
Cuando vale la pena avanzar, se crea un proyecto de flipping con plantilla de etapas y tareas. Arranca con análisis del vendedor y revisión física; después puede seguir con gestión notarial, adeudos, obra, comercialización y cierre. Cada tarea tiene responsable, fecha y evidencia. El análisis inicial se conserva como referencia, pero se actualiza cuando cambian saldos, costos o precio esperado.
¿Qué acelera esto? El gestor ve qué documento o pago falta; el equipo de obra sabe qué alcance se aprobó; ventas no anuncia un inmueble cuyo expediente aún tiene bloqueos. La IA puede ayudar a resumir y avisar, pero la aprobación de una oferta, un gasto o un documento sigue siendo humana.
5. Un expediente por parte y un paquete por destino
Dentro de la operación, PlaceHub organiza guías separadas para vendedor, casa y comprador; si hay apoderado, se añade su expediente. Por ejemplo, el histórico Infonavit y los recibos van con la propiedad; la identificación del vendedor no se confunde con la precalificación del comprador. Los requisitos cambian según el caso y deben revisarse antes de compartirlos.
Al preparar la entrega, elige el destino: paquete para avalúo, inscripción de crédito Infonavit o notaría / Pre-PRES. La app muestra faltantes y permite seleccionar documentos para descargar un ZIP o editar y descargar un PDF unificado. No envía automáticamente el paquete al tercero: el equipo revisa, descarga y comparte sólo lo necesario por un canal seguro.
Prueba útil: abre una operación activa y pregunta si cualquier responsable puede distinguir dato declarado, saldo verificado, oferta condicionada, tarea pendiente y documento listo para exportar. Si no, ahí está el cuello de botella que conviene resolver antes de captar más leads. Conoce la plataforma para flipping inmobiliario.